「父が亡くなったのですが、どこの銀行に預金があるのか分かりません」
「実家以外にも土地があると聞いたことがあります。でも、どこにあるのか分からないんです」
相続の相談では、こうした問題が出てくることがあります。
遺産分割協議書を作ろうと思っても、そもそも何が遺産なのか分からない。
これでは、誰が何を相続するのか、話し合うことも難しくなります。
以前の記事では、遺産分割協議書が必要になる場合と、作らなくてもよい場合について説明しました。
今回は、その一歩手前のお話です。
亡くなった方の財産を、どうやって調べればよいのでしょうか。
預金、不動産、借金を中心に、具体的な調査方法を説明します。
1.まずは家の中にある資料を確認する
相続財産の調査というと、最初から銀行や役所へ問い合わせるイメージがあるかもしれません。
しかし、まず確認したいのは、亡くなった方が残した書類です。
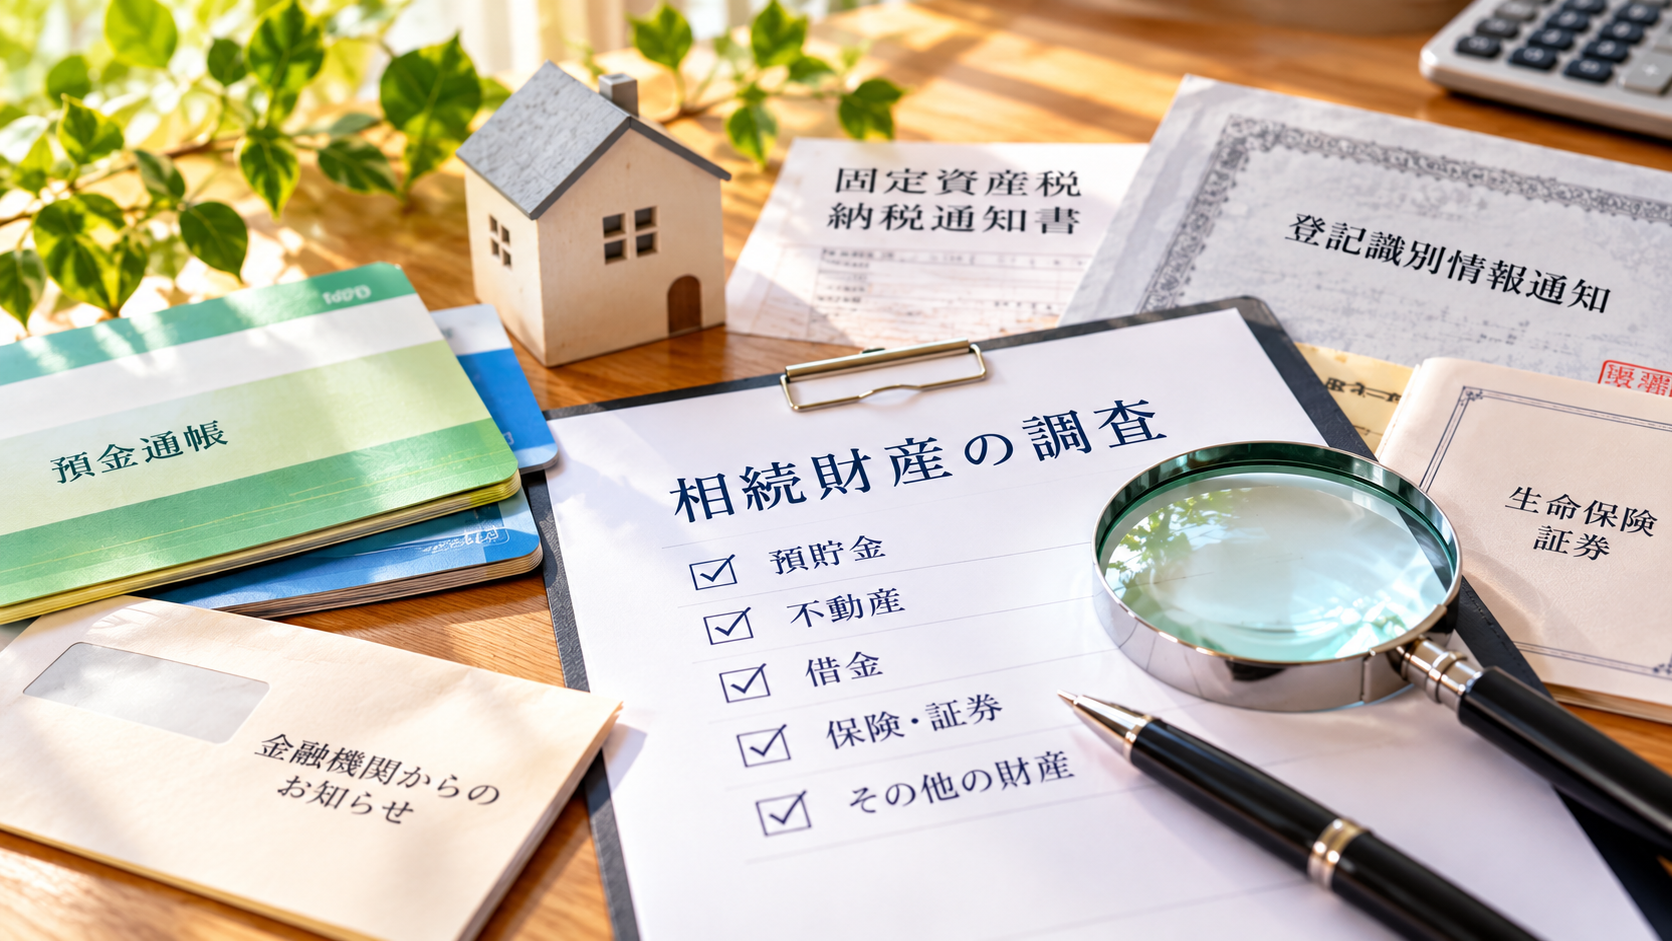
例えば、次のようなものです。
- 銀行の通帳やキャッシュカード
- 銀行・証券会社からの郵便物
- 固定資産税の納税通知書
- 不動産の権利証や登記識別情報通知
- 生命保険の証券
- 借入金の契約書や返済予定表
- クレジットカードの利用明細
最近は通帳を発行しない銀行もあります。
そのため、スマートフォンの銀行アプリや、電子メールに届いている取引通知なども手がかりになります。
ただし、亡くなった方のスマートフォンやオンラインサービスを確認する際には、適法な方法で行い、無断で本人になりすまして取引をすることは避けてください。
まずは手がかりを集め、調査先を整理しましょう。
2.銀行預金はどうやって調べる?
通帳が見つかった場合には、その銀行へ連絡し、相続手続の担当窓口に問い合わせます。
相続人であることを確認できれば、所定の手続によって、残高証明書や取引履歴などを請求できます。
必要書類は金融機関によって異なりますが、一般的には、亡くなった方の死亡が確認できる戸籍や、請求者が相続人であることを証明する戸籍などが必要になります。
また、同じ銀行に複数の口座がある場合もあるため、ほかの口座の有無についても確認しておくとよいでしょう。
どこの銀行に口座があるか分からない場合
ここで知っておきたいのが、預貯金口座付番制度の「相続時照会」です。
2025年4月から始まった仕組みで、亡くなった方が生前にマイナンバーと預貯金口座を紐付けていた場合、相続人は金融機関を通じて、その口座の所在を照会できます。
ただし、すべての銀行口座を無条件に検索できる制度ではありません。
マイナンバーが付番されていない口座などは対象外となるため、従来の通帳や郵便物による調査も必要です。
なお、相続時照会で分かるのは、基本的に口座の所在です。残高などを確認するには、各金融機関で別途手続を行います。
3.不動産はどうやって調べる?
亡くなった方が自宅を所有していた場合、その不動産が相続財産になることは分かりやすいでしょう。
しかし、問題はそれ以外の土地や建物です。
例えば、遠方の山林や、昔購入した土地。
家族が知らない不動産を所有していた可能性もあります。
固定資産税の通知書と名寄帳を確認する
まずは、固定資産税の納税通知書を確認しましょう。
そこから、不動産の所在地などを把握できる場合があります。
また、市区町村では、所有者ごとの土地や建物をまとめた「名寄帳」という資料を取得できる場合があります。
ただし、名寄帳で確認できるのは、原則としてその市区町村で把握している不動産です。
別の市区町村にある不動産まで、まとめて調べられるわけではありません。
2026年から始まった「所有不動産記録証明制度」
ここで、ぜひ知っておいていただきたい新しい制度があります。
2026年2月2日から始まった「所有不動産記録証明制度」です。
これは、亡くなった方が登記簿上の所有者になっている不動産を、全国の登記記録から検索し、一覧にした証明書を取得できる制度です。
相続人も請求でき、全国の法務局で手続ができます。
例えば、父親が東京に住んでいて、地方にも土地を所有していた場合、その土地を発見する手がかりになります。
ただし、万能ではありません。
登記簿上の住所が古いままだったり、検索条件と登記情報が一致しなかったりすると、検索結果に出てこないことがあります。
また、所有権の登記がされていない不動産などは対象外です。
そのため、名寄帳などの従来の調査方法と組み合わせることが大切です。
なお、所有不動産記録証明書は不動産を探すための資料です。実際の権利関係を確認するには、必要に応じて登記事項証明書を取得します。
4.借金も相続財産の調査で重要です
相続では、預金や不動産などのプラスの財産だけでなく、借金などのマイナスの財産も問題になります。
例えば、亡くなった方に1,000万円の預金があっても、1,500万円の借金があったとしたらどうでしょうか。
預金だけを見て遺産分割を進めるのは危険です。
借金の調査では、金融機関からの郵便物、ローンの返済予定表、通帳の引落記録などを確認します。
また、信用情報機関に登録されている借入情報については、相続人などが所定の手続によって開示請求できる場合があります。
代表的な信用情報機関には、CIC、JICC、全国銀行個人信用情報センターがあります。
ただし、これらの機関に登録されていない借金もあります。
例えば、個人間の借金などです。
信用情報を確認したからといって、すべての負債が判明するとは限らない点には注意が必要です。
相続放棄には原則3か月の期限がある
借金が多い可能性がある場合、特に注意したいのが相続放棄です。
相続放棄は、原則として、自分のために相続が始まったことを知った時から3か月以内に、家庭裁判所へ申述する必要があります。
この期間は「熟慮期間」と呼ばれます。
調査しても財産や借金の状況が分からず、相続するか放棄するか判断できない場合には、期間内に家庭裁判所へ熟慮期間の伸長を申し立てる制度もあります。
借金の存在が疑われる場合には、安易に預金を引き出して使ったり、財産を処分したりせず、早めに弁護士などの専門家へ相談しましょう。
5.調査が終わったら財産目録を作る
預金、不動産、借金などを調べたら、その内容を一覧表にまとめます。
これを「財産目録」といいます。
例えば、次のようなものです。
| 財産の種類 | 内容 | 金額・評価額 |
|---|---|---|
| 預金 | A銀行 普通預金 | 300万円 |
| 預金 | B銀行 定期預金 | 200万円 |
| 不動産 | 自宅の土地・建物 | 評価額1,500万円 |
| 借金 | C銀行 住宅ローン | 残高500万円 |
※金額は説明用の架空の例です。不動産の評価方法は目的によって異なります。
こうして一覧にすると、相続人全員が財産の全体像を把握しやすくなります。
なお、財産目録は一度作ったら終わりというものではありません。
調査中に新しい財産が見つかることもあります。
その場合は、資料を確認しながら内容を更新していきます。
6.相続財産の調査を行政書士に依頼できる?
相続財産の調査は、ご自身で進めることもできます。
しかし、戸籍を集めたり、複数の金融機関に問い合わせたり、遠方の不動産を調べたりする作業には、時間と手間がかかります。
行政書士は、業務範囲内で、相続人の調査や、委任に基づく相続財産の調査、財産目録の作成、争いのない遺産分割協議書の作成などをお手伝いできます。
ただし、すべての調査手続を行政書士が代理できるわけではありません。照会先の制度や取扱いによっては、相続人本人による請求や、別の専門家への依頼が必要になります。
また、相続人同士で争いが生じている場合の交渉は弁護士、不動産の相続登記の代理申請は司法書士、相続税の申告は税理士など、それぞれの専門家が担当する分野があります。
大切なのは、一人の専門家ですべてを解決しようとすることではありません。
今、何に困っているのか。
どこまで調べられているのか。
これから何をすればよいのか。
まずは、そこを整理することです。
7.まとめ|財産が分からなければ、分け方も決められない
遺産分割協議書は、相続人が財産の分け方について合意した内容を記録する書類です。
しかし、その前に、何が相続財産なのかを把握しておくことが重要です。
預金がどこにあるのか。
不動産は自宅だけなのか。
借金は残っていないのか。
一つずつ確認していくことで、相続人同士が同じ情報をもとに話し合えるようになります。
相続手続は、書類を作ることが目的ではありません。
亡くなった方の財産を、残された方々が納得できる形で引き継いでいくこと。
そのためにも、まずは財産の全体像を知るところから始めましょう。
八咫烏行政書士事務所では、書類の作成だけでなく、まずお話を伺い、必要な手続を整理することを大切にしています。
想いを、カタチに。
八咫烏行政書士事務所
行政書士 櫻井克己
※本記事は2026年10月23日時点の法令・制度に基づく一般的な情報です。個別の事情や照会先の取扱いによって、必要書類や手続が異なります。
コメント